





















更新


希望条件でランキングを見る
あなたにぴったりの住宅ローンを見つけよう
借入希望額
購入するエリア
がん団信
-
{{bank.title.rendered}}
{{productName(bank)}}
変動{{rate(bank)}}~%
金利
/年月々支払額万円
総支払額万円
- 特徴
- 諸費用
- 団信
- 口コミ
このタブは{{bank.title.rendered}}からのお知らせです。
-
オススメポイント
諸費用
- ・{{item.other_commission_label}}{{item.other_commission_value}}
計
- {{item.other_commission_supplement_2}}
-
{{review.acf.rate_type}}{{review.acf.rate.toFixed(3)}}%雇用形態 {{review.acf.emproyee}}|年齢 {{review.acf.age}}歳|勤続年数 {{review.acf.work_year}}年以上|年収 {{review.acf.income}}万円|借入金額 {{review.acf.loan_price}}万円|物件価格 {{review.acf.buy_price}}万円|借入期間 {{review.acf.loan_duration}}年|借入時期 {{review.acf.loan_start}}選んだ理由{{review.acf.msg1}}満足している点{{review.acf.msg2}}改善してほしい点{{review.acf.msg3}}
口コミはまだ投稿されていません。
※ 金利ランキングの対象金融機関は、当社が選定した一部の金融機関であり、全ての金融機関ではありません。
※ ランキングに表示されている月々支払額、総支払額は、選択された借入ご希望額を元に、返済期間35年、ボーナス払いなしの場合で、リクルートが独自に試算した計算結果です。金融機関でのシミュレーションと結果が異なる場合があります。本シミュレーションは当初借入金利が、完済まで変わらないと仮定した場合の試算です。融資手数料、物件検査手数料、火災保険料などは含まれていません。
※ 「みんなの口コミ」は、ユーザーがご利用していた時点の内容に基づく主観的なご意見・ご感想です。あくまでも一つの参考としてご活用ください。
※ 実行金利や返済額などの情報は、ユーザーの自己申告による情報です。ご利用者様が当社提供情報を閲覧される時点での各商品の金利、手数料その他を保証するものではありません。
※ 「みんなの口コミ」は、当社で実施したアンケートにてご回答いただいたものを掲載しております。
※ 実行金利は、借り入れ時点での金利をご記入いただいております。
銀行比較表
あなたにぴったりの住宅ローンを見つけよう


電話で申込む
フリーダイヤル相談コーナー
受付時間|9:00~17:30(平日)
※ サービス番号3、商品選択番号2を選んでください
※ 金融機関休業日は除きます
申込みはお電話で!
0120-26-0556


住宅ローン金利ランキング
金利の最新動向
最新の
金利トレンド、
専門家に教えて
もらいました。
川添典子
住宅金融普及協会 住宅ローンアドバイザー/2級ファイナンシャル・プランニング技能士
長引く低金利時代は、住宅市場にどのような影響をもたらしているのでしょうか。今月も住宅ローン金利の最新動向を見ていきましょう。
Contents
- 2026年10月時点の金利の推移
- 最近の金利動向
- 2026年10月時点での変動金利の相場
- 2026年10月時点での固定金利(10年)の相場
- 2026年10月時点での固定金利(20年)の相場
- 2026年10月時点での全期間固定金利の相場
- 金利タイプ別の推移に関する要点
- 住宅ローン金利の種類
- 変動型とは?
- 全期間固定型とは?
- 固定期間選択型とは?
- 段階型とは?
- 上限付き変動型とは?
- 住宅ローン金利の種類Q&A
今の金利って
どうなっているの?

現在の金利の推移について説明します。
2026年10月時点の住宅ローン金利は、変動金利で1.195%~1.275%、固定期間選択型で3.266%~3.600%、全期間固定型で3.919%~4.300%で推移しています。
主要都市銀行の金利(中央値)は、変動型で1.450%、固定期間選択型(10年)で3.750%、固定金利選択型(20年)で4.414%となっています。金利の推移を見ていくと、2024年10月にそれまで0.3%台を推移していた変動金利が0.4%台に上昇した後、2026年10月には1.4%台まで上昇している点は見逃せません。固定金利については、固定期間選択型(10年)、固定金利選択型(20年)ともに前月から上昇しています。

※このグラフは過去の住宅ローン金利の推移を示したものであり、将来の金利動向を約束あるいは予測するものではありません
長期金利の指標である10年国債の金利は、2023年1月には0.4%~0.5%台を推移していたものの、2024年5月以降1%台を推移していました。そして2025年7月から上昇傾向を見せており、2026年9月末は3.0%台と前月より上昇しているため金利を引き上げる金融機関がほとんどです。今後金利がどのような動きを見せるか、注目していきたいところです。
- 変動金利は多くの金融機関で据え置きで、主要都市銀行の中央値は1.450%、主要金融機関の最優遇金利は年1.195%~1.275%で推移。
- 固定金利は、固定金利選択型(10年)、固定金利選択型(20年)、全期間固定(35年)ともに先月より上昇し、主要都市銀行の金利の中央値は固定期間選択型(10年)で3.750%、固定金利選択型(20年)で4.414%となっている。
今月の金利トピックスが知りたい
最近の金利動向について説明します。
住宅ローンの固定金利は10年国債金利に影響され、変動金利は短期プライムレートに影響されます。しかし、短期プライムレートは日本銀行が決定する政策金利の動きに影響されるため、住宅ローンの金利動向については、日本銀行の政策金利の動きを把握しておくことが大切です。
2024年3月に行われた日銀の金融政策決定会合でマイナス金利の解除が決定されたのち、2025年12月に実施された金融政策決定会合にて政策金利は0.75%まで引き上げられています。そして、2026年6月19日に実施された金融政策決定会合では、さらに0.25%の引き上げが決定し、現時点の政策金利は1.0%となっています。今後の利上げや短期プライムレートの上昇によって住宅ローンの金利も上がる可能性があるため、金利上昇のタイミングも含めながら、今後の金利の動きに対してこれまで以上に注目しておく必要があります。
2026年10月1日現在の金利動向です。住宅ローンの金利を全体的に見てみると、変動金利については2026年9月から金利を引き上げている金融機関が多くみられます。また、固定金利ではほとんどの金融機関が金利を引き上げています。
住宅ローンの金利は海外の経済事情や金融情勢などの影響を受けて、上がったり下がったりするものです。現状では、長期金利が7月から上昇傾向にあり、今回の住宅ローン金利の動きが一時的なものなのか、これからの動向に目が離せません。これから住宅ローンを新規で利用しようという人に限らず、現状利用しているローンの金利が高く、そのため借り換えを検討しているという人にとっては、タイミングをしっかりと見極めて行動に起こす必要があるといえます。
- 固定金利は長期金利の上昇の影響で金利に動きあり。
- 低金利が続く今だからこそ借り換えの検討も。
- 今月の変動金利の変化に注目。
変動金利の相場を知ろう
現在の変動金利の相場について説明します。
住宅ローンの変動金利の相場は、2026年10月時点で年1.195%~1.275%です。
各金融機関の変動金利を見ると、ほとんどの金融機関が金利を据え置いている状態です。
住宅ローンの利用を検討する際には、金利のほかにも事務手数料などの経費に関して、それぞれの金融機関に確認することが必要です。金融機関によっては、保険が無料で付帯されるなどのサービスが用意されている場合もあります。
| 三菱UFJ銀行 | 1.195%(前月と変わらず) |
|---|---|
| ドコモSMTBネット銀行 | 1.200%(前月と変わらず) |
| りそな銀行 | 1.250%(前月:0.950%) |
| 埼玉りそな銀行 | 1.250%(前月:0.950%) |
| みずほ銀行 | 1.275%(前月:1.025%) |
固定金利(10年)の相場を知ろう
現在の固定金利(10年)の相場について説明します。
住宅ローンの固定金利(10年)の相場は、2026年10月時点で年3.266%~3.600%です。
固定期間選択型(10年)については、市場金利である10年国債の金利が2025年9月に入ってからも上昇傾向にあったため、金利を引き上げる金融機関が大半を占めています。
民間の住宅ローンは契約した月ではなく、実行するタイミングの金利が適用されるのが一般的です。固定金利の利用を検討している人は今後の金利動向に注意し、住宅ローンを実行するタイミングなどもしっかりと把握しておきましょう。
| auじぶん銀行 | 3.266%(前月:3.066%) |
|---|---|
| ドコモSMTBネット銀行 | 3.379%(前月:3.149%) |
| PayPay銀行 | 3.390%(前月:3.313%) |
| SBI新生銀行 | 3.400%(前月:3.250%) |
| みずほ銀行 | 3.600%(前月:3.450%) |
固定金利(20年)の相場を知ろう
現在の固定金利(20年)の相場について説明します。
住宅ローンの固定金利(20年)の相場は、2026年10月時点で年3.919%~4.300%です。
固定期間選択型(20年)については、固定金利選択型(10年)と同様に市場金利である10年国債の金利が2026年9月に入ってからも上昇傾向にあったため、ほとんどの金融機関が金利を引き上げています。
民間の住宅ローンは契約した月ではなく、実行するタイミングの金利が適用されるのが一般的です。
また、固定期間選択型(20年)だと、固定期間終了時の金利が大きく変わっていることも予想されます。
固定金利の利用を検討している人は今後の金利動向に注意し、住宅ローンを実行するタイミングなどもしっかりと把握しておきましょう。
| ドコモSMTBネット銀行 | 3.919%(前月:3.729%) |
|---|---|
| PayPay銀行 | 4.060%(前月:4.020%) |
| auじぶん銀行 | 4.070%(前月:3.890%) |
| SBI新生銀行 | 4.150%(前月:4.050%) |
| みずほ銀行 | 4.300%(前月:4.200%) |
全期間固定金利の相場を知ろう
現在の全期間固定金利の相場について説明します。
住宅ローンの全期間固定金利の相場は、2026年10月時点で年2.500%~4.210%です。
全期間固定型における基準金利となるフラット35の金利については、2026年9月からほとんどの金融機関が引き上げています。また、金融機関や自身の属性によって受けられる金利の引き下げサービスが異なるため、利用する際には金利の引き下げの条件をしっかりと確認しておきましょう。
| SBIアルヒ | 2.500%(前月:2.130%) |
|---|---|
| ドコモSMTBネット銀行 | 2.630%(前月:2.260%) |
| 楽天銀行 | 2.630%(前月:2.260%) |
| みずほ銀行 | 4.160%(前月:4.040%) |
| PayPay銀行 | 4.210%(前月:4.190%) |
- ※全期間固定型の金利について、金利の引き下げを最大限適用した数値で紹介しています。基準となるフラット35の金利については保証型を採用しています。
- ※上記は新規借入の金利です。主要金融機関による金利が低いプランを例に取り上げています。
- ※上記の金利は表面金利のため、保証料などによっては金利に上乗せされる場合もあります。また、金利は毎月見直しを行い、金利情勢の変化などによっては月中に変更する場合があります。いずれも詳細・条件については、各金融機関の公式Webサイトなどをご確認ください。
- 変動金利の相場は2026年10月時点で主要金融機関の最優遇金利が年1.195%~1.275%で、ほとんどの金融機関が前月から据え置いている。
- 固定金利(10年)の相場は主要金融機関の最優遇金利で年3.266%~3.600%、固定金利(20年)は年3.919%~4.300%で、いずれも大半の金融機関が前月から引き上げている。
- 全期間固定金利の相場は、金利引き下げを最大限適用した場合で年2.500%~4.210%で、基準となるフラット35の金利が2026年9月からほとんどの金融機関で引き上げられている。
- 固定金利上昇の背景には、市場金利である10年国債の金利が2025年7月以降上昇傾向にあり、2026年9月末には一時3.0%まで上昇したことがある。
金利の種類
住宅ローン金利ランキング
金利の種類
各金利タイプのメリットデメリットを理解しましょう。
金利タイプには何がある?

変動型は金利が最も低い傾向にありますが、将来的に金利が上昇する可能性もあります。それぞれの金利タイプについてメリットデメリットを理解しましょう。
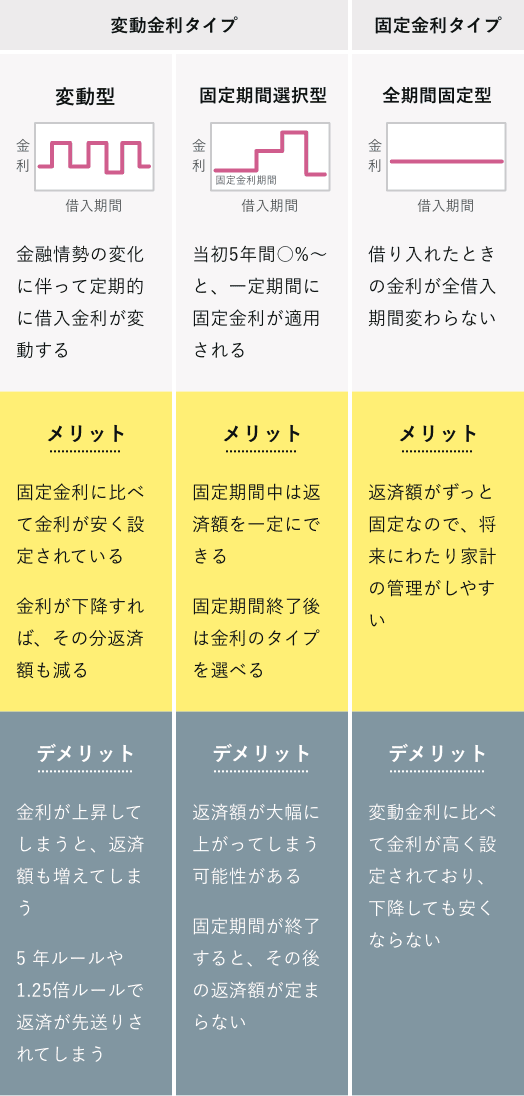
住宅ローンの金利タイプは大きく分けて「変動型」「固定期間選択型」「全期間固定型」の3つです。それ以外にも、「段階型」や「上限付き変動型」といったタイプも存在します。
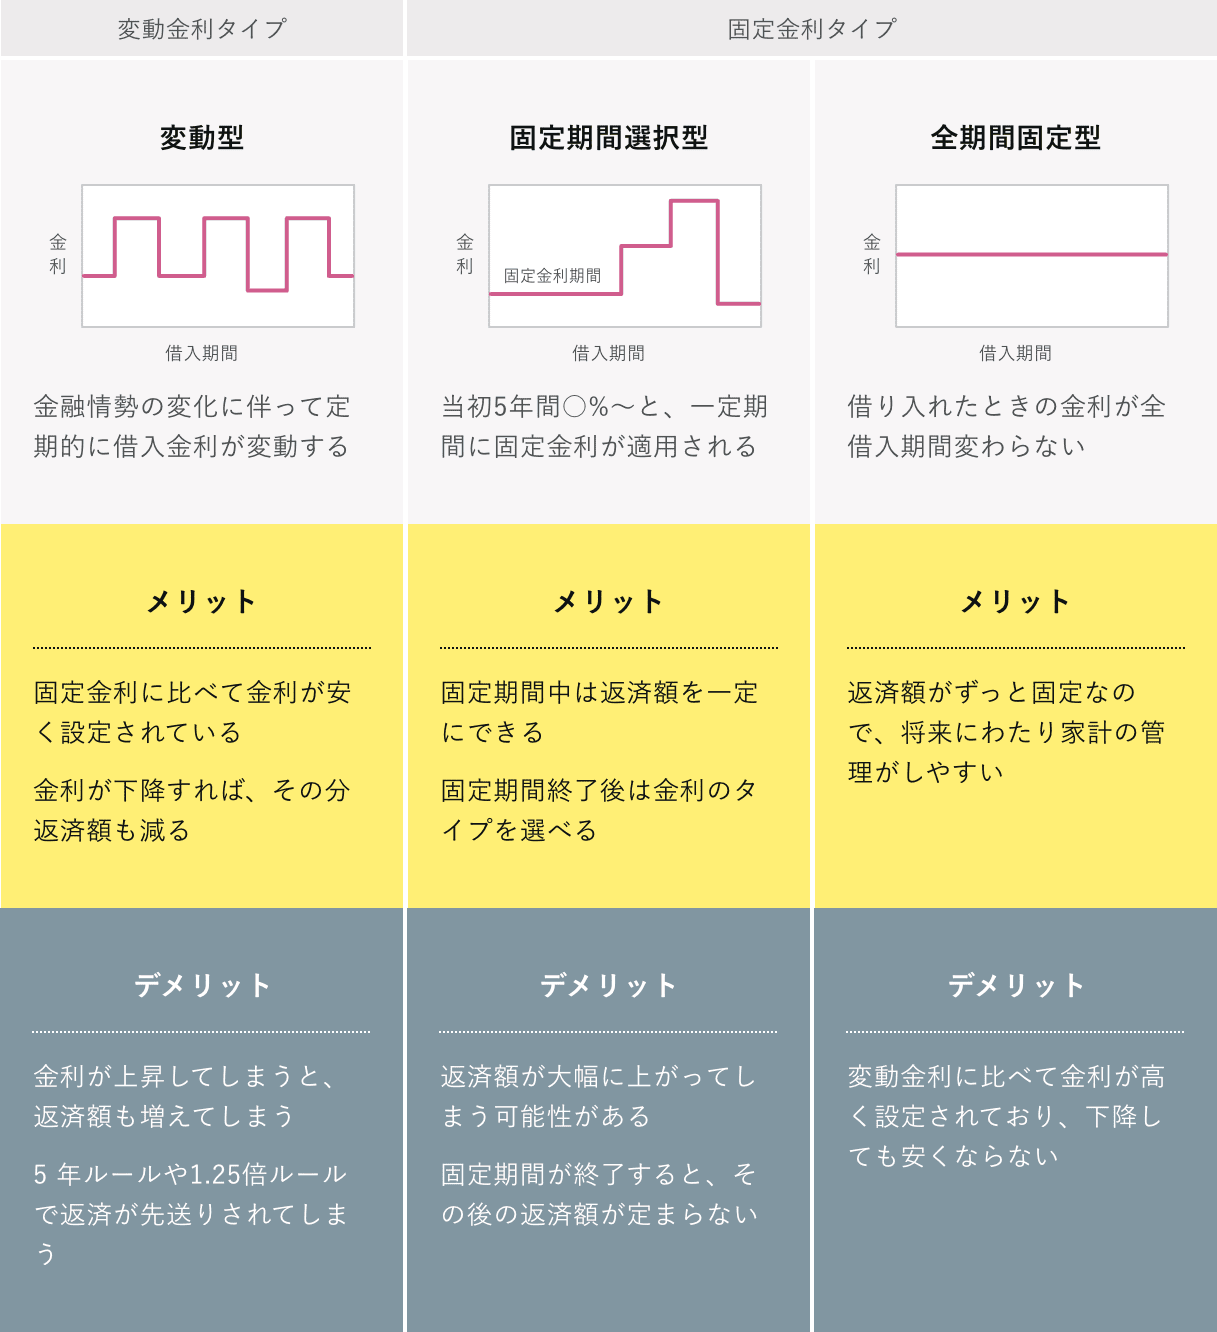
変動型は半年ごとに金利見直し。金利は低め。
変動型について紹介します。
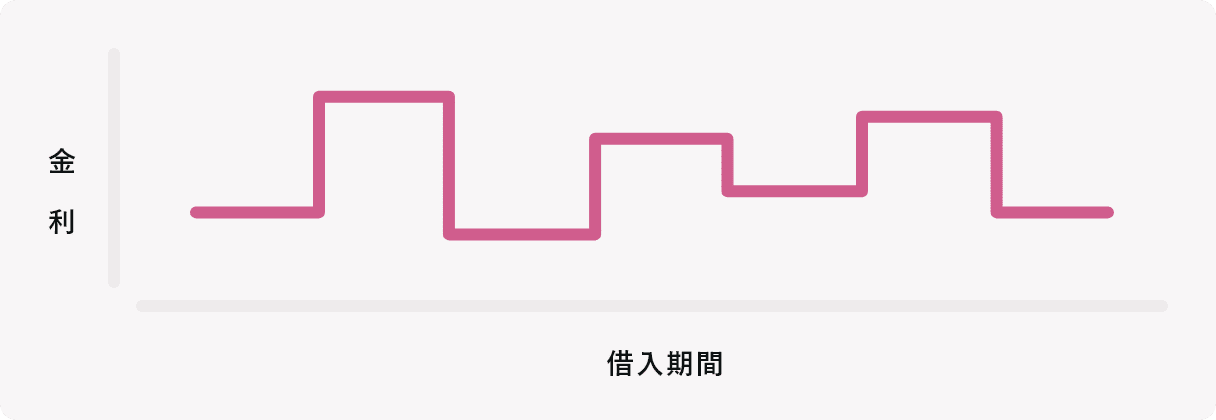
変動型は、借入時から半年ごとに金利が見直されるタイプです。固定型に比べて金利が低く設定されており、返済額もそれに応じて抑えられる点が特徴です。
金利の見直しは、短期プライムレートという指標を基準にして変動します。半年ごとの見直しのタイミングで、短期プライムレートが上がっていれば金利も上昇し、下がっていれば金利も下降します。この短期プライムレート自体は、国内情勢や景気に左右されます。そのため、日ごろから経済の景気動向を気に留めておくことも必要です。
ただ、変動型は金利が仮に上昇すれば、その分、毎月の返済額も高くなり、反対に金利がさらに下降すれば返済額も安くなります。金利の上げ下げは予測が難しいものなので、現在の金利だけを見て将来的なシミュレーションをするのは危険です。ある程度上昇することも想定した上で総返済額をシミュレーションしておきましょう。
変動金利の最新動向については、以下の記事を参考にしてください。
変動型のメリット
変動型の主なメリットは、固定型と比べて金利が低く返済額を抑えられる点と、金利が下がればその恩恵をそのまま受けられる点の2つです。
固定型より金利が低く、返済額を抑えられる
変動型のメリットは固定期間選択型・全期間固定型に比べて金利が低いので、その分、返済額も安くなることです。変動型でさまざまな優遇の条件が合えば、固定期間選択型・全期間固定型と比べて約1%の金利の差が出ることもあります。そのため、金利上昇がなければ、変動型のほうが返済額の負担は安く済みます。
金利が下がれば返済額も減る
もう一つのメリットは、金利が下降すれば返済額も減る点です。固定型ではどんなに金利が下降しても返済額は変わらないので、仮に金利が下降すれば変動型のメリットはさらにあるといえます。金利が上昇してしまうと返済額は増える点は注意です。
変動型のデメリット
金利が上昇すると返済額が増える
変動型のデメリットは、金利が上昇すると、その分返済額の負担も増える点です。借入時点で総返済額が決まらないため、長期の返済計画は立てにくい金利タイプです。将来的に金利が上昇したときに、増えた分の返済額を毎月支払っていけるのかをよく検討しておくことが必要です。
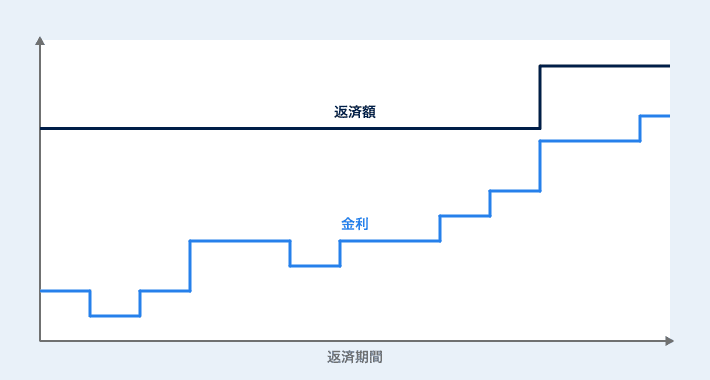
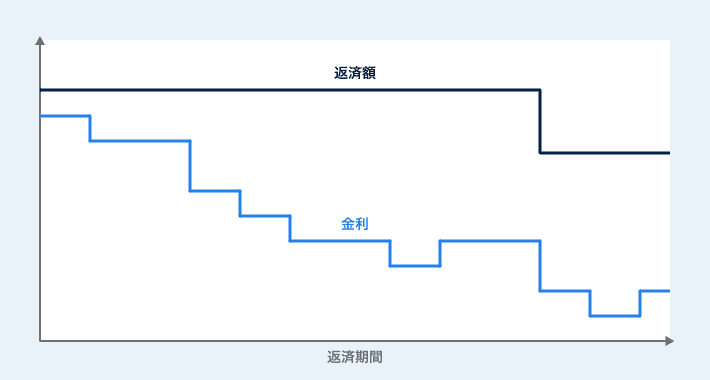
変動型の5年ルール・1.25倍ルール
変動型には、金利が上昇した場合でも毎月の返済額が急激に増えないよう、「5年ルール」と「1.25倍ルール」という2つの仕組みがあります。ただし、これらは返済額の急激な上昇を抑えるための調整であり、支払い自体が免除されるわけではありません。最終的には金利上昇によって増えた分も支払わなくてはいけません。また、5年ルール・1.25倍ルールはすべての金融機関・商品に適用されるわけではないため、借入前に契約内容を確認することが重要です。
5年ルールとは
5年ルールとは、最初の返済から5年間は金利が変動しても毎月の返済額が変わらない仕組みです。5年経過後に返済額が見直されます。ただし、返済額が据え置かれている間も適用金利は半年ごとに見直されているため、金利が上がると返済額に占める利息の割合が増え、元金の減りが遅くなります。金利の上昇幅が大きい場合は、その月の返済額で利息を払いきれない「未払利息」が発生することもあるため注意が必要です。
1.25倍ルールとは
1.25倍ルールとは、金利の見直しによって返済額が増える場合でも、前回の返済額の1.25倍を超えることはないという仕組みです。急激な返済額の増加から家計を守る効果がある一方、上限に抑えられたことでその月の利息を払いきれない場合は未払利息が発生します。未払利息は後の返済や最終返済日にまとめて精算するのが一般的で、長期的には総返済額が増えるリスクがあります。
5年ルール・1.25倍ルールの注意点
5年ルール・1.25倍ルールは一見メリットのある仕組みに見えますが、注意点もあります。これらはあくまで毎月の返済額が急激に上昇するのを防ぐための調整であり、支払いそのものが免除されるわけではありません。返済額が据え置かれている間は元金の減りが遅くなり、金利上昇幅が大きい場合は払いきれない利息が未払利息として繰り越されるため、最終的には増えた分もすべて支払う必要があります。
また、5年ルール・1.25倍ルールはすべての金融機関・商品に適用されるわけではありません。金融機関や商品によってルールの採用状況や未払利息の精算方法が異なるため、借入前に必ず契約内容を確認するようにしましょう。
変動型が向いている人
変動型は、金利が上昇しても家計への影響を最小限に抑えられる経済的な余裕がある人や、繰り上げ返済などで柔軟に対応できる人に向いています。固定型と比べて金利が低い分、返済額を抑えられるメリットがある一方、将来的に金利が上昇した場合は返済額が増えるリスクも伴います。そのため、金利上昇のリスクを許容できる人や、そのリスクに備えられる人に適しているといえます。以下に当てはまる人は、変動型が有力な選択肢になるでしょう。
貯蓄や資産で金利上昇に備えられる人
まとまった貯蓄や資産があり、金利が上昇した際に繰り上げ返済などで対応できる人は、変動型に向いています。金利上昇による返済額の増加をカバーできる経済的な余裕があれば、変動型の低金利メリットを最大限に活かせます。
金利が低いうちに返済を進めたい人
現在の低金利を活かして積極的に元金を減らしたい人にも、変動型は向いています。金利が低い時期に繰り上げ返済を進めることで、将来的に金利が上昇した場合の影響を抑えることができます。
借入額が少なく、返済期間が短い人
借入額が少なく返済期間が短い人も、変動型に向いているといえます。返済期間が短いほど金利上昇の影響を受ける期間も限られるため、リスクを抑えながら変動型の低金利メリットを享受しやすくなります。
- 変動型は半年ごとに短期プライムレートを基準として金利が見直されるタイプで、固定型より低金利で返済額を抑えられる反面、金利上昇時には返済額も増加するリスクがある。
- 変動型は固定型より低金利で返済額を抑えられる反面、金利上昇時には返済額が増えるデメリットがあり、長期的な返済計画が立てにくい金利タイプである。
- 金利上昇時の急激な返済額の増加を防ぐ「5年ルール」「1.25倍ルール」という仕組みがあるが、支払いが免除されるわけではなく、払いきれない利息は未払利息として繰り越されるため、総返済額が増えるリスクがある点に注意が必要である。
- 変動型は、貯蓄や資産で金利上昇に備えられる人、低金利のうちに積極的に元金を減らしたい人、借入額が少なく返済期間が短い人に向いている。
返済額ずっと固定
全期間固定型とは金利と返済額が変わらない金利タイプです。

全期間固定型とは、借入時から完済まで金利が変わらず、毎月の返済額が一定となる金利タイプです。
返済額がずっと変わらないため、月々の家計管理がしやすいのが特徴です。代表的な商品としては、住宅金融支援機構の「フラット35」があり、各金融機関で取り扱っています。なお、適用金利は金融機関によって異なります。フラット35の詳細については、以下の記事をご参照ください。
全期間固定金利についての詳細は以下の記事を参考にしてください。
全期間固定型のメリット
金利が上昇しても返済額が変わらない
全期間固定型の大きなメリットは、金利上昇リスクを負わずに済むことです。どんなに金利が上昇しても返済額は変わらないため、金利の動向を心配することなく支払いを続けることができます。変動型では、市場金利の動向によって返済額が増加するリスクがありますが、全期間固定型であればそのリスクを負わずに済みます。
家計の管理がしやすく、長期の返済計画を立てやすい
返済額が完済まで一定であるため、長期的な家計計画を立てやすいのもメリットのひとつです。将来的な月々の返済額まで予測できるため、逆算して生活費や光熱費、子どもの教育費などの計画が立てやすくなります。住宅ローンの返済期間は数十年にわたることが多く、その間にライフステージの変化(子どもの進学・独立、定年退職など)が生じても、返済額が一定であるため家計の見通しを立てやすい点も大きなメリットです。
全期間固定型のデメリット
全期間固定型は返済額が安定する一方、金利水準の高さや市場金利の恩恵を受けられない点がデメリットとして挙げられます。
全期間固定型は変動型に比べ、金利が高い
変動型に比べて金利が高めに設定されている点が、全期間固定型の代表的なデメリットです。全期間固定型は金利上昇リスクを金融機関側が負う商品であるため、その分があらかじめ金利に上乗せされています。そのため、借入時点では変動型よりも高い金利でのスタートとなり、金利が大きく変動しない局面では、総返済額が変動型を上回る可能性があります。
金利が下がっても返済額は減らない
金利が下降しても返済額が減らない点もデメリットのひとつです。金利上昇の影響を受けないのがメリットである一方、逆に金利が下がった局面では変動型に比べて利息を多く支払うことになります。低金利が続く環境下では、この差が総返済額に大きく影響することもあります。
全期間固定型が向いている人
完済まで返済額が一定のため、将来の家計を安定させたい方や、金利変動の不安なく長期の返済計画を立てたい方に向いています。
返済額を変えたくない人
完済まで毎月の返済額が一定であるため、家計管理や長期的な返済計画を立てやすいのが全期間固定型のメリットです。毎月の支出をきっちり管理したい方や、無理のない返済計画を長期にわたって維持したい方に向いています。
将来の大きな支出がある人
子どもの教育費の増加や老後資金の確保など、将来的に他の支出が増えることが分かっている方にも向いています。住宅ローンの返済額を固定しておくことで、家計の収支を安定させやすく、特に子育て世帯にとって心強い選択肢となります。
金利変動の心配をしたくない人
金利のニュースや市場の動きを気にせず、精神的な安心感を重視したい方に向いています。変動型では定期的に金利の動向を確認し、場合によっては借り換えを検討する必要がありますが、全期間固定型であればそのような手間や心理的負担を避けることができます。
収入の大きな増加が見込みにくい人
今後、収入の大幅なアップや貯蓄の急増を前提とせず、確実な返済を優先したい方に向いています。変動型では金利上昇時に返済額が増える可能性があるため、収入の増加でカバーできない場合に家計を圧迫するリスクがありますが、全期間固定型であればそのリスクを回避できます。
- 全期間固定型は、借入時から完済まで金利・返済額が変わらないタイプで、金利上昇リスクを負わずに済み、長期的な家計計画を立てやすいのが特徴である。
- 変動型に比べて金利が高めに設定されており、金利が下がっても返済額が減らないため、低金利が続く局面では総返済額が変動型を上回る可能性がある。
- 返済額を固定して家計を安定させたい人、将来の大きな支出がある人、金利変動の心配をしたくない人、収入の大きな増加が見込みにくい人に向いている。
「当初5年間○%」と一定期間は固定の金利
一定期間だけ金利を固定するタイプもあります。

固定期間選択型は、3年、5年、10年など期間を決めて、一定期間の金利を固定する方法です。固定期間が長ければ長いほど、金利は高くなります。この固定期間が終わると、再度金利のタイプを選ぶことができます。ですから、その時点での金利をもとに再び固定金利を選ぶことも、変動型に変更することも可能なのです。
固定期間が終了する際に、次はどのタイプにするかを選択しないと自動的に変動型になってしまうことに注意しましょう。固定期間が終了する前には銀行に希望を伝えておく必要があります。あとは、固定期間中は金利のタイプを変更できない、固定期間終了後に変動型を選ぶと固定型に戻せない場合がありますので、こちらも注意しておきましょう。また、固定期間選択型には、変動型のような1.25倍ルールなどが適用されないことも留意してください。
固定期間選択型のメリット
固定期間選択型のメリットは、一定期間の返済額を固定しながら、期間終了後に金利タイプを見直せる柔軟性にあります。支出の多い時期に返済額を安定させつつ、将来の状況に応じて最適な選択ができる方に向いています。
固定期間中は返済額を一定にできる
固定期間選択型のメリットのひとつは、固定期間中の返済額が一定になることです。生活費などの家計管理がしやすくなるほか、選んだ期間中は市場金利が上昇しても適用金利や返済額が上がらないため、金利上昇リスクを避けながら安心して返済を続けられます。
支出の多い時期に合わせて固定期間を設定できる
固定期間をライフプランに合わせて選べる点も、固定期間選択型のメリットです。子どもの教育費がかかる時期や出産などの大きなライフイベントを控えた期間に固定期間を合わせることで、返済額を安定させながら計画的な家計管理ができます。「20年後には子育てが終わるから20年固定にする」といった選択も可能です。
固定期間終了後に金利タイプを選び直せる
固定期間が終了した後に金利タイプを見直せる柔軟性も、固定期間選択型のメリットのひとつです。そのときの金利状況や家計の状況に合わせて、「再び固定」か「変動」かを選び直すことができます。全期間固定型と異なり、返済途中で柔軟に見直せる点は、固定期間選択型ならではの強みです。
固定期間選択型のデメリット
固定期間選択型には、1.25倍ルールが適用されない点、固定期間終了後の返済額が予測しにくい点、金利優遇幅が縮小する場合がある点、変動型より金利がやや高めな点といったデメリットがあります。
1.25倍ルールが適用されない
変動型には、返済額の上昇を前回の1.25倍までに抑える「1.25倍ルール」が設けられていますが、固定期間選択型にはこの保護ルールが一般的には適用されません。そのため、固定期間終了後に市場金利が大幅に上昇していた場合、返済額が一気に増加するリスクがあります。
固定期間終了後の返済額が予測できない
固定期間中は毎月の返済額が一定ですが、固定期間が終了すると、その時点の市場金利をもとに金利タイプの再選択・見直しが行われるため、その後の返済額が事前に把握しにくくなります。家計管理の面でも、固定期間終了後を見据えた資金計画を立てておくことが重要です。
固定期間終了後は金利優遇幅が縮小することがある
当初の固定期間中に受けていた金利の引き下げ幅(優遇幅)が、固定期間終了後に縮小するケースがあります。その結果、再選択後の適用金利が想定より高くなる場合があるため、借入前に終了後の条件についても金融機関に確認しておくことが大切です。
変動型より金利がやや高め
借入当初から変動型を選ぶ場合に比べ、固定期間選択型の金利はやや高めに設定されているのが一般的です。また、固定期間中に市場金利が下がっても返済額は変わらず、原則として期間中に別の金利タイプへ変更することもできないため、低金利局面では変動型に比べて総返済額が増える可能性があります。
固定期間選択型が向いている人
一定期間だけ支出を固定したい人
子どもの教育費がかかる時期や出産などのライフイベントを控えている時期など、特定の期間だけ返済額を安定させたい方に向いています。一定期間は返済額が固定されるため家計管理がしやすく、将来の支出変化が見えている場合も、そのタイミングに合わせて固定期間を設定することで、計画的な返済がしやすくなります。
固定期間終了までに繰り上げ返済や借り換えができる人
固定期間中に繰り上げ返済や借り換えを計画している方にも向いています。固定期間終了後の金利変動リスクを気にせず期間内に返済を前倒しできるため、総返済額を減らしやすくなります。また、子どもの独立や住み替えを予定している場合も、そのタイミングに合わせて固定期間を設定することで、返済計画を立てやすくなります。
安心感を持ちながら金利負担も抑えたい人
全期間固定型と比べて当初の金利が低めになる傾向があるため、変動型ほどのリスクは取りたくないものの、全期間固定型より金利負担を抑えたいという方にも適しています。安心感と金利水準のバランスを重視する方に向いている金利タイプといえます。
- 固定期間選択型は、3年・5年・10年などの一定期間だけ金利を固定するタイプで、固定期間中は返済額が安定し、期間終了後に金利タイプを選び直せる柔軟性がある。
- 変動型の1.25倍ルールが適用されないため固定期間終了後に返済額が一気に増えるリスクがあるほか、固定期間終了後の金利優遇幅が縮小する場合もあり、再選択後の返済額が予測しにくい点がデメリットである。
- 特定の期間だけ支出を固定したい人、固定期間中に繰り上げ返済や借り換えを計画している人、変動型ほどのリスクは取りたくないが全期間固定型より金利負担を抑えたい人に向いている。
固定型だが、段階的に金利が変更
住宅ローンの主な金利タイプである変動型と固定期間選択型と全期間固定型について概要とそのメリット・デメリットをご紹介しましたが、実は金利のタイプはまだほかにもあります。それらについて紹介します。
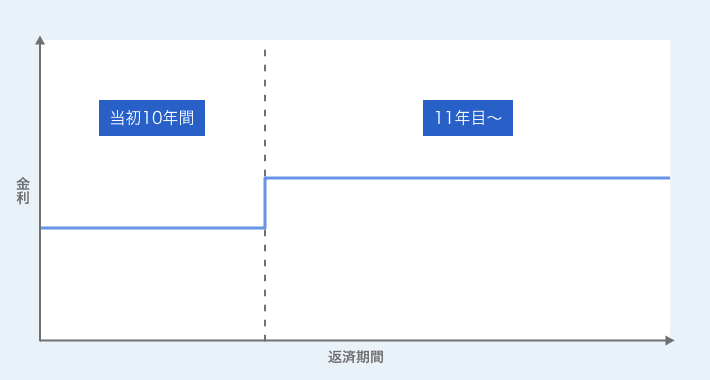
段階型とは固定型の一つで、返済期間の途中で金利が2段階以上に変わる金利タイプです。代表的な例が住宅金融支援機構の「フラット35S」で、借入当初の一定期間は金利が引き下げられ、引下げ期間が終了すると本来のフラット35の金利に戻ります。引下げ期間はZEH・金利Aプラン・金利Bプランのいずれも「当初5年間」で、引下げ幅はプランによって年▲0.75%・年▲0.5%・年▲0.25%と異なります。いずれも借入時点で引下げ幅と期間が確定しているのが特徴です。
段階型のメリット・デメリット
段階型のメリットは、当初は低金利が適用される、金利が変わるのが一度だけなので比較的家計を管理しやすいなどがあります。反対にデメリットは、取り扱っている金融機関が少ない、金利が固定されているため金利が下降しても返済額は減らず利息を多く支払うことになるなどが挙げられます。
段階型が向いている人
段階型は、借入当初の金利が引き下げられるため、子どもが小さいうちや教育費・生活費の負担が大きい時期に月々の返済額を抑えたい方に向いています。また、昇給や共働きへの移行など、将来的な収入アップが見込める方であれば、金利の引下げ期間が終了した後の返済額増加にも対応しやすくなります。変動型ほどの金利変動リスクは避けたいものの、全期間固定型の当初返済額の高さにはためらいがあるという方にも、バランスの取れた選択肢といえます。
- 段階型は固定型の一種で、返済期間の途中で金利が2段階以上に変わるタイプであり、代表的な例はフラット35Sで、当初5年間の金利引下げが終了すると本来の金利に戻る。
- 当初の金利負担を抑えられ家計管理もしやすい反面、取り扱い金融機関が少なく、金利が下がっても返済額が減らないデメリットがある。
- 借入当初の返済額を抑えたい人や将来的な収入アップが見込める人、変動型のリスクは避けたいが全期間固定型の当初返済額が気になる人に向いている。
変動型の一種
上限付き変動型について説明します。
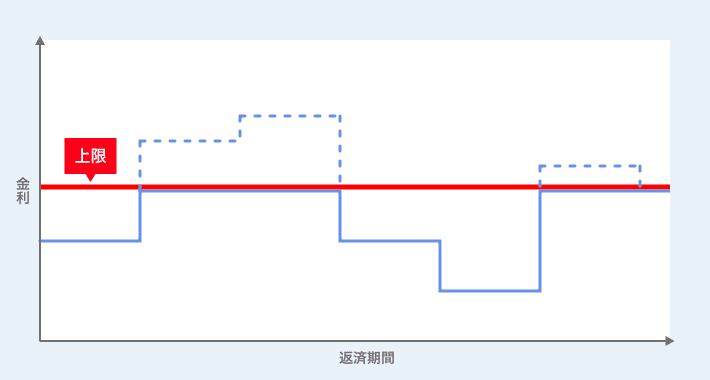
上限付き変動型とは、文字通り金利に上限のある金利で、変動型の一つです。どんなに金利が上昇したとしても、あらかじめ設定された上限金利を超えることがありません。
上限付き変動型のメリット・デメリット
上限付き変動型のメリットは、期間内は設定した上限金利以上に上がらず、また金利が下降した場合は返済額も減る、といったところにあります。逆にデメリットは、扱っている金融機関が少なく、また金利も通常の変動型よりも高めに設定されています。
段階型と上限付き変動型の共通点は、取り扱っている金融機関が少ないというところです。もしこれらのタイプが気になる、ということであれば段階型もしくは、上限付き変動型を取り扱っているかどうか、各金融機関を調べる必要があります。
上限付き変動型が向いている人
上限付き変動型は、変動金利の低金利メリットを享受しながらも、金利上昇リスクに備えたい方に向いています。上限(キャップ)が設定されているため、将来の金利がどこまで上がるか不安な方でも、返済額が青天井に増えるような最悪の事態を避けることができます。ただし、通常の変動金利と比べて当初金利や手数料がわずかに高く設定される場合があるため、その差分を許容できる程度の家計のゆとりがある方に適しています。また、借入額が少額であったり、短期間で元本を減らす繰り上げ返済を計画していたりする方は、長期にわたる金利上昇の影響を受けにくいため、この金利タイプのメリットをより活かしやすいといえます。
- 上限付き変動型は、あらかじめ設定された上限金利を超えない変動型で、金利上昇リスクを抑えながら、金利低下時には返済額も減る。
- 通常の変動型より金利が高めで取り扱い金融機関が少ない点がデメリットであり、段階型と同様に利用できる金融機関を事前に調べる必要がある。
- 変動型の低金利メリットを享受しつつ金利上昇リスクも抑えたい人、繰り上げ返済を計画している人に向いている。
-
「固定期間選択型」と「全期間固定型」は、どちらも金利が固定されますが何が違うのですか?
-
全期間固定型は借入時から完済まで金利・返済額が一切変わらないのに対し、固定期間選択型はあらかじめ決めた一定期間(3年・5年・10年など)だけ金利が固定され、期間終了後は再度、固定か変動かを選び直す必要があります。そのため全期間固定型は「一度決めたら完済まで安心」、固定期間選択型は「期間ごとに見直しが必要」という違いがあります。また、固定期間選択型は全期間固定型より当初金利が低めに設定される傾向がありますが、期間終了後の金利は市場状況次第で予測しづらいという違いもあります。
-
金利が下がった場合、各金利タイプで返済額はどう変わりますか?
-
変動型は金利が下がればそのまま返済額も減り、恩恵をダイレクトに受けられます。一方、固定期間選択型は固定期間中、全期間固定型は完済まで、金利が下がっても返済額は変わりません。つまり「金利低下メリットを享受できるかどうか」は変動型だけの特徴であり、固定系(固定期間選択型・全期間固定型)は金利変動そのものから切り離される代わりに、下降局面では相対的に不利になる可能性があります。
-
「1.25倍ルール」はすべての金利タイプに適用されるのですか?
-
いいえ、1.25倍ルール(返済額の急上昇を前回の1.25倍までに抑える仕組み)は、一般的には変動型に設けられているものです(金融機関によっては採用していない場合もあります)。固定期間選択型にはこの保護ルールが適用されないため、固定期間終了後に市場金利が大幅に上昇していた場合、変動型のような緩和措置なしに返済額が一気に増えるリスクがあります。全期間固定型はそもそも返済額が変動せず、段階型についても、借入時点で金利の引下げ期間や引下げ幅(引下げ期間終了後に本来の金利へ戻ることを含む)があらかじめ確定しているため、このルール自体が問題になりません。
-
期間終了後や将来的に金利タイプを変更できるのはどのタイプですか?
-
固定期間選択型は、固定期間終了後にその時点の金利状況に応じて「再び固定」か「変動」かを選び直せる柔軟性があります。一方、全期間固定型は一度契約すれば完済まで金利タイプの変更はできません。段階型もあらかじめ決められた通りに金利が段階的に変わるだけで、途中で選び直すことはできません。つまり「借入後にライフプランや市場動向に合わせて見直したい」というニーズに応えられるのは、固定期間選択型ならではの特徴です。
住宅ローンの金利タイプは大きく3つに分かれます。変動型は半年ごとに金利が見直されるタイプで、金利水準は低めに設定されている一方、将来の金利上昇リスクを伴います。固定期間選択型は「当初5年間○%」のように一定期間だけ金利を固定するタイプで、その期間中は返済額が安定します。全期間固定型は借入期間中ずっと返済額が変わらないため、長期的な家計管理がしやすいタイプです。
住宅ローンは毎月支払い続けるものであるため、家計への負担は長期にわたります。生活費や光熱費、教育費、生命保険料といった支出に加え、老後の資金準備も必要であることを考えると、金利タイプの選択は家計全体に大きく影響します。家族構成や生活スタイルは人によって異なるため、それぞれのメリット・デメリットを踏まえながら、自分たちのライフプランに合った金利タイプを選ぶことが重要です。
関連キーワード
他金融機関も比較できる!
金融機関の金利で
シミュレートする
この金利で
シミュレートする


サイトご利用上の注意
- ・金利ランキングの対象金融機関は、当社が選定した一部の金融機関であり、全ての金融機関ではありません。
- ・本記事は情報の提供を目的としています。本記事は、特定の商品の売買、投資等の勧誘を目的としたものではありません。本記事の内容及び本記事にてご紹介する商品のご購入、取引条件の詳細等については、利用者ご自身で、各商品の販売者、取扱業者等に直接お問い合わせください。
- ・当社は本記事にて紹介する商品、取引等に関し、何ら当事者または代理人となるものではなく、利用者及び各事業者のいずれに対しても、契約締結の代理、媒介、斡旋等を行いません。したがって、利用者と各事業者との契約の成否、内容または履行等に関し、当社は一切責任を負わないものとします。
- ・当社は、本記事において提供する情報の内容の正確性・妥当性・適法性・目的適合性その他のあらゆる事項について保証せず、利用者がこれらの情報に関連し損害を被った場合にも一切の責任を負わないものとします。本記事には、他社・他の機関のサイトへのリンクが設置される場合がありますが、当社はこれらリンク先サイトの内容について一切関知せず、何らの責任を負わないものとします。
- ・本記事のご利用に当たっては上記注意事項をご了承いただいたものとします。

- 金利ランキング
- 金利の推移
- 金利の種類

スゴ速提携中とは?
スゴ速「住宅ローン保証審査」の保証審査を行っている全国保証㈱と提携のある金融機関の目印です。
住宅ローン申込に安心を!
本サービスは、全国保証㈱で保証することが可能な全国各地の金融機関を取り扱っております。全国保証が提携している金融機関からローンを申込むと審査落ちのリスクを低く抑えられます※。
また、提携金融機関から住宅ローン事前審査を行うと豪華な特典も!この機会にぜひご利用ください!
※お申込み状況によってご希望に添えない場合がございますので、予めご了承ください。
スゴ速「住宅ローン保証審査」とは?
物件情報なしでも、いくらまで借りられるか精度の高い借入見込み額がすぐわかる簡易審査サービスです。
自分で借りられる金額から家探しができるので、「せっかく見つけた物件が実は買えなかった…」を防ぐことができます。
