更新


希望条件でランキングを見る
あなたにぴったりの住宅ローンを見つけよう
借入希望額
購入するエリア
がん団信
-
{{bank.title.rendered}}
{{productName(bank)}}
変動{{rate(bank)}}~%
金利
/年月々支払額万円
総支払額万円
- 特徴
- 諸費用
- 団信
- 口コミ
このタブは{{bank.title.rendered}}からのお知らせです。
-
オススメポイント
諸費用
- ・{{item.other_commission_label}}{{item.other_commission_value}}
計
- {{item.other_commission_supplement_2}}
-
{{review.acf.rate_type}}{{review.acf.rate.toFixed(3)}}%雇用形態 {{review.acf.emproyee}}|年齢 {{review.acf.age}}歳|勤続年数 {{review.acf.work_year}}年以上|年収 {{review.acf.income}}万円|借入金額 {{review.acf.loan_price}}万円|物件価格 {{review.acf.buy_price}}万円|借入期間 {{review.acf.loan_duration}}年|借入時期 {{review.acf.loan_start}}選んだ理由{{review.acf.msg1}}満足している点{{review.acf.msg2}}改善してほしい点{{review.acf.msg3}}
口コミはまだ投稿されていません。
※ 金利ランキングの対象金融機関は、当社が選定した一部の金融機関であり、全ての金融機関ではありません。
※ ランキングに表示されている月々支払額、総支払額は、選択された借入ご希望額を元に、返済期間35年、ボーナス払いなしの場合で、リクルートが独自に試算した計算結果です。金融機関でのシミュレーションと結果が異なる場合があります。本シミュレーションは当初借入金利が、完済まで変わらないと仮定した場合の試算です。融資手数料、物件検査手数料、火災保険料などは含まれていません。
※ 「みんなの口コミ」は、ユーザーがご利用していた時点の内容に基づく主観的なご意見・ご感想です。あくまでも一つの参考としてご活用ください。
※ 実行金利や返済額などの情報は、ユーザーの自己申告による情報です。ご利用者様が当社提供情報を閲覧される時点での各商品の金利、手数料その他を保証するものではありません。
※ 「みんなの口コミ」は、当社で実施したアンケートにてご回答いただいたものを掲載しております。
※ 実行金利は、借り入れ時点での金利をご記入いただいております。














銀行比較表
あなたにぴったりの住宅ローンを見つけよう


電話で申込む
フリーダイヤル相談コーナー
受付時間|9:00~17:30(平日)
※ サービス番号3、商品選択番号2を選んでください
※ 金融機関休業日は除きます
申込みはお電話で!
0120-26-0556


はじめての住宅ローン
住宅ローン
変動金利
ランキング
と最新動向、メリット・デメリット

最新ランキングと動向から特長まで変動金利を理解しましょう。
最新ランキングと動向から特長まで変動金利を理解しましょう。
- 2026年10月時点の変動金利の推移
- 2026年10月時点の変動金利の動向
- 変動金利の過去の推移
- 変動金利とは
- 変動金利の5年ルール・125%ルールとは
- 5年ルール・125%ルールの注意点
- 変動金利のメリット
- 変動金利のデメリット・リスク
- 変動金利が向いている人
- 変動金利で金利が決まる仕組み
- 変動金利Q&A
- まとめ
専門家に教えて
もらおう
川添典子
川添典子/住宅金融普及協会 住宅ローンアドバイザー/2級ファイナンシャル・プランニング技能士

最新の変動金利の推移を理解しましょう。
2026年10月の1.2~1.4%台になっており、費用などを含んだ実質金利は、約1.3~1.8%となっています。
変動金利においては1%を割り込んでおり、金利を据え置く金融機関が多くみられます。今後の動向に注意しておきましょう。
| 三菱UFJ銀行 | 1.195%(前月と変わらず) |
|---|---|
| ドコモSMTBネット銀行 | 1.200%(前月と変わらず) |
| りそな銀行 | 1.250%(前月:0.950%) |
| 埼玉りそな銀行 | 1.250%(前月:0.950%) |
| みずほ銀行 | 1.275%(前月:1.025%) |
例えば、35年間の返済期間で借入金額が3000万円だった場合、変動金利が0.9%で継続したとすると、総返済額は約3500万円となります。しかし、固定金利で年3.0%の場合では、総返済額は約4850万円となり、その差は約1350万円にもなります。
このまま低金利が続くと考えるのであれば、変動金利で住宅ローンを組むことは合理的な選択といえるかもしれませんが、もし変動金利が上昇した場合はその分のコストが加わります。

スゴい速い住宅ローン審査では、最新の変動金利で、住宅ローンの借り入れが可能かの金融機関の審査結果がわかります。家探し中の人も、これから家探しをする人もまずはチェックしましょう。
- マイナス金利解除により、最新の金利動向は常にチェックを
- 短期金利は多くの金融機関が引き上げている
- 長期金利は2026年7月に入ってから2026年7月に入ってから上昇傾向にあり、2026年10月はほとんどの金融機関が金利を引き上げている
- 主な金融機関の変動金利は、変動金利は、1.2〜1.4%程度を維持
2024年3月にマイナス金利が解除されたものの、緩和的な動きが続いていましたが、2024年6月からの円安の対策として、日銀は2024年7月31日の金融政策決定会合にて0.25%の利上げを決定しました。その後「利上げは慎重に行う」と発表していたものの、2025年1月に行われた金融政策決定会合にて、政策金利が0.5%に引き上げられました。その後、段階的に金利の引き上げが決まり、2026年9月18日にも0.25%の引き上げが決まったため、実施的な政策金利は1.25%まで引き上げられています。固定金利は長期金利(10年国債利回り)の影響を受けるため、今後の動きに注目しておきましょう。
また、変動金利は短期プライムレートを基準として決まりますが、2009年からずっと変化がなかった短期プライムレートが2024年9月2日にこれまでの1.475から1.625に上昇したため、2024年10月に多くの金融機関が金利を引き上げました。その後は横ばいの状態を推移し、2026年3月から金利を引き上げる金融機関が目立ち始めたものの、現状は据え置かれている状況です。今後の動向に注意が必要です。
変動金利の最新の動向(公開時点現在)について紹介します。変動金利は固定金利と比べると金利が低いという特徴があります。
変動金利は上昇傾向が続く
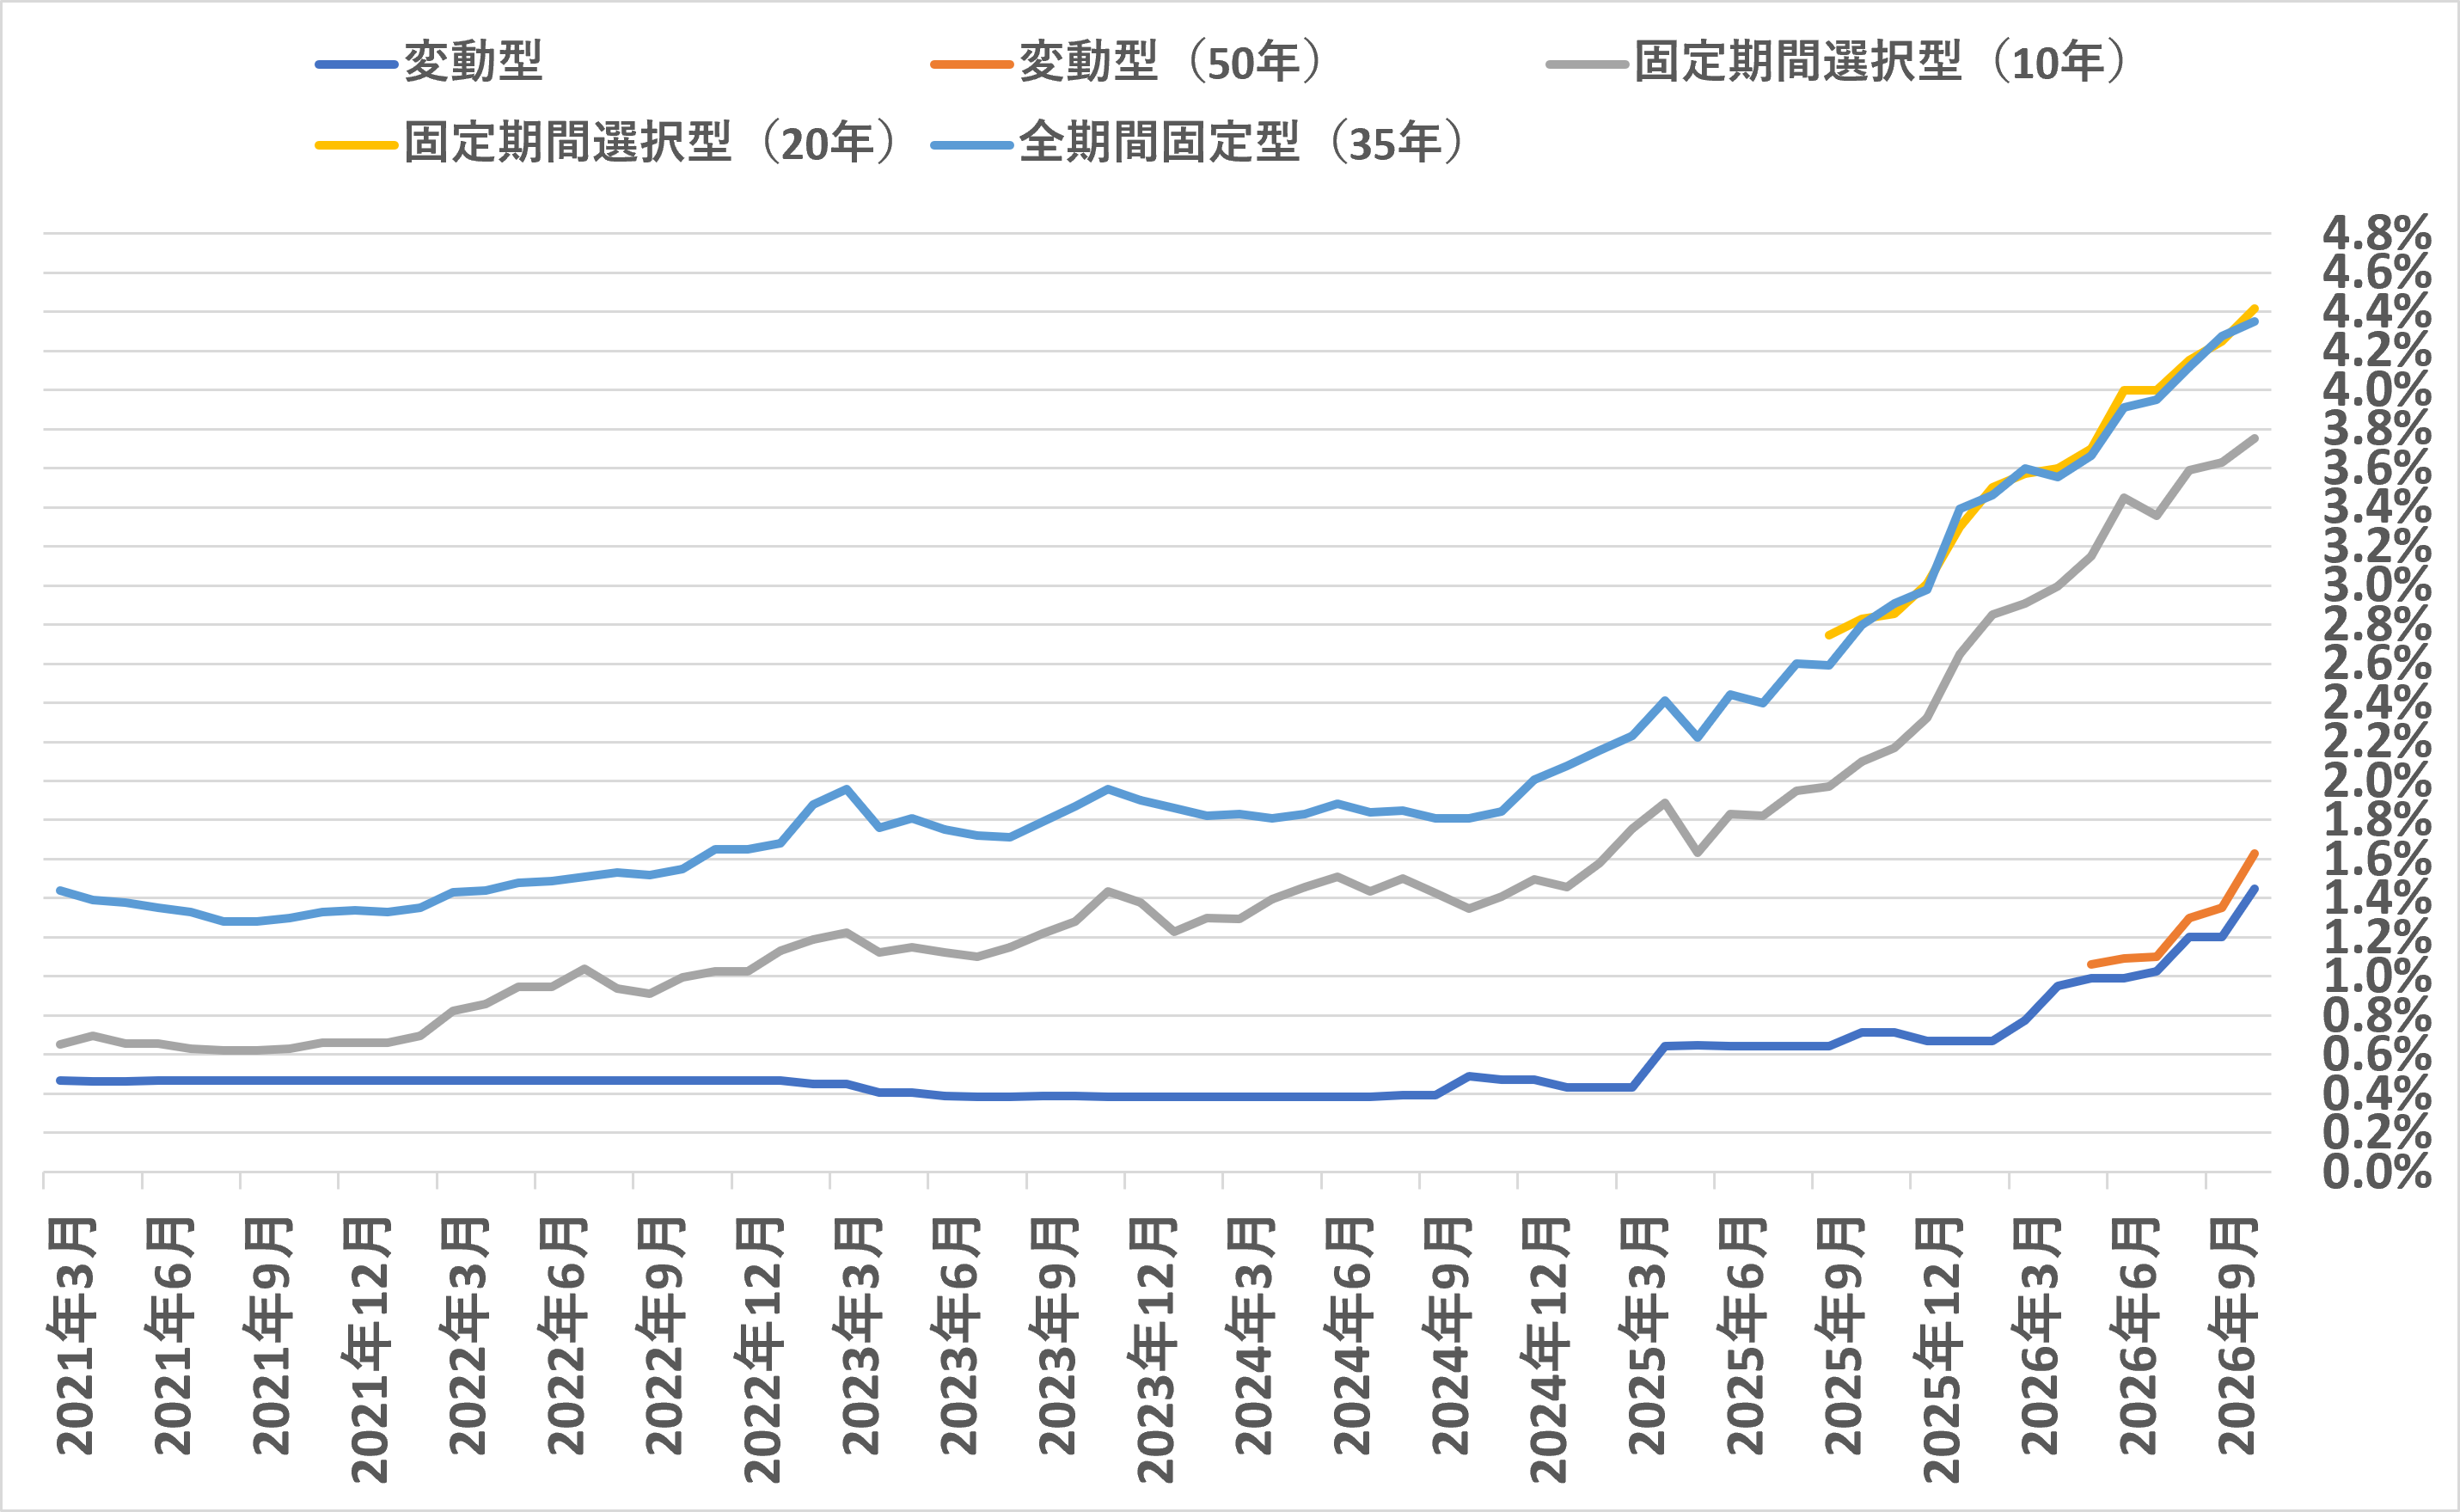
※このグラフは過去の住宅ローン金利の推移を示したものであり、将来の金利動向を約束あるいは予測するものではありません
変動金利の推移をみると、2024年1月の時点で0.6%を推移していましたが、その後マイナス金利の解除とともに上昇傾向を続け2024年8月31日には1.07%まで上がる結果となりました。
しかし、2024年8月に入ってからは1%を下回る数値で推移しており、その後2025年5月末には1.518%となっていたものの、2025年7月に入ってから上昇傾向になり、2026年10月には1.4%台を推移していることから、2026年10月の変動型住宅ローンの適用金利については、多くの金融機関が金利を引き上げる結果となりました。
短期金利は上昇の可能性も
変動金利が影響を受けやすいとされる、政策金利は0~0.1%程度とされていましたが、2025年1月に行われた金融政策決定会合では政策金利を0.5%に引き上げることが決定されました。その後も段階的に引き上げが実施され、2026年9月18にも0.25%引き上げられたことから、今後の動向に注意が必要です。このことから、変動金利の最新の傾向と特徴として、以下のことが推定できます。
- ・短期金利の水準は1.00%以上になる可能性がある
- ・政策金利が上昇したことから、今後は利上げが予想される
- ・利上げは今後のアメリカ政府の動きや物価上昇率を見ながら慎重に行われることが予想される
住宅ローンでもし変動金利を選ぶ場合は、金利上昇リスクについて検討する必要があります。マイナス金利政策が解除されたことや2025年1月に行われた金融政策決定会合にて、政策金利が0.5%に引き上げられたことを受け、多くの金融機関が2025年4月から金利を引き上げています。そして、2025年12月の金融政策決定会合にて、さらに0.25%の引き上げが発表され、2026年6月にも0.25%の引き上げが決定したことから、今後の住宅ローン金利の動きに注目しておきましょう。
日銀は2026年9月18日に行われた金融政策決定会合で2026年6月に引き上げた政策金利(1.00%)からさらに0.25%引き上げると発表しました。今後も状況を見ながら追加利上げが行われるのではないかとの予想もあり、今後の動向が注目されています。
- 日銀は2024年7月に0.25%の利上げを実施し、2025年1月に0.5%、その後、段階的に金利の引き上げが決まり、2026年9月18日にも0.25%の引き上げが決まったため、実施的な政策金利は1.25%まで引き上げられた。変動金利は短期プライムレート(政策金利)の影響を受けるため、今後の動向に注意が必要である。
- 2024年9月には短期プライムレートが2009年以来初めて1.475%から1.625%に上昇し、同年10月には多くの金融機関が住宅ローン金利を引き上げた。2026年3月以降も引き上げる金融機関が目立ち始めており、上昇傾向が続いている。
- 変動金利の適用金利は、2024年1月の0.6%台から上昇を続け、2026年10月時点では1.4%台を推移しており、固定金利と比べると依然として水準は低いものの、引き上げを行う金融機関が増加している。
- 政策金利は現在1.25%に達しており、今後さらに短期金利が上昇する可能性がある。追加利上げはアメリカ政府の動向や国内物価上昇率を見ながら慎重に判断されると予想される。
- 2026年9月の金融政策決定会合では政策金利が1.25%に引き上げられ、今後の追加利上げの可能性も残っており、変動金利を選択する場合は金利上昇リスクを十分に検討する必要がある。
住宅ローンの変動金利の推移をみると、2009年以降、多くの金融機関の基準金利(店頭金利)は2.475%で長く据え置かれていました。低金利時代といわれながらも基準金利が下がらなかったのは、基準となる短期プライムレートが長く変動しなかったことが理由です。
バブル期にあたる1989年から1993年頃には、住宅ローンの変動金利は8.5%程度まで上昇していました。これは、地価や株価の高騰を抑えるための金融引き締めとして、日銀が公定歩合を1989年5月から段階的に引き上げ、1990年8月には2.5%から6.0%まで引き上げたことが背景にあります。
現在は2.475%ですが、かつてはこの約3.4倍だったのです。仮に8.5%の金利を住宅ローンで返済していくと仮定した場合、借入金額が5000万円、返済期間が35年間を条件とすると、月々の返済金額は373,430円、総返済額は約1.5億円にまでなります。
しかし、1990年に導入された不動産融資総量規制と、その後の公定歩合の引き上げによって、バブル経済は終わりを迎えます。不動産融資総量規制とは、地価高騰を抑えるために、金融機関の不動産業向け融資の伸び率を総貸出の伸び率以下に抑えるよう大蔵省が行政指導した措置のことです。その後、2000年以降は現在の水準に近い金利となり、金融機関が優遇金利を設定したことで住宅ローン金利はさらに低い水準へ下がっていきました。
さらに、2016年には、日本銀行が「マイナス金利政策」を導入しています。マイナス金利政策はゼロ金利政策を加速させる政策なので、住宅ローンの金利は更に低下することになりました。
- バブル期(1989〜1993年頃)の変動金利は8.5%という高水準だったが、バブル崩壊後に段階的に低下し、2000年代以降は現在に近い水準となった。
- 2016年のマイナス金利政策導入でさらに低下し、2009年以降は基準金利2.475%で実質固定化された状態が長く続いた。
- 変動金利の基準となる短期プライムレートは日銀の政策金利と連動しており、近年の利上げにより金利は上昇局面に転じている。
変動金利って?
変動金利の仕組みを理解しましょう。
変動金利とは、返済期間中に適用金利が変動する住宅ローンの金利タイプです。一般的に固定金利よりも金利水準が低い点が特徴ですが、金利は半年ごとに見直されるため、毎月の返済額が変わる可能性があります。変動金利には固定金利にはない条件なども設定されているため、そうした特徴を前もって理解しておく必要があります。
変動金利の基準となるのは、「短期プライムレート」と呼ばれるレートです。これは銀行が信頼性の高い企業に融資する際に適用される金利で、返済能力が十分に保証されていることから低金利に設定されています。住宅ローンの場合は個人が借り手となるため、短期プライムレートに一定の金利を上乗せした「基準金利」が設定されます。
実際の返済時に適用される金利は、この基準金利から「優遇金利」を差し引いた金利となります。
返済時の金利 = 基準金利 − 優遇金利
優遇金利とは、金融機関のキャンペーンや契約条件などに応じて差し引かれる金利のことで、優遇金利が大きいほど実質的な返済負担が軽減されます。ただし、優遇金利には適用期間が設けられている場合があり、全期間適用されるプランと一定期間のみ適用されるプランとで、総返済額が大きく変わることがあります。変動金利を選ぶ際は、優遇金利の適用期間についても必ず確認するようにしましょう。
なお、住宅ローンの金利プランは、変動金利と固定金利の2種類を基に、変動型・固定期間選択型・全期間固定型の3つが主に用意されています。固定期間選択型・全期間固定型では、固定金利が適用される期間中は市場金利が上昇しても金利が見直されないため、毎月の返済額は一定に保たれます。
- 変動金利は返済期間中に適用金利が変動する金利タイプのこと
- 一般的に固定金利より金利水準が低いが、金利は半年ごとに見直されるため返済額が変わる可能性がある
- 変動金利の基準となるのは「短期プライムレート(短プラ)」で、これに一定金利を上乗せした「基準金利」が設定される。実際の返済に適用される金利は「基準金利-優遇金利」で算出される。
- 住宅ローンの金利プランは大きく変動型・固定期間選択型・全期間固定型の3種類があり、固定期間選択型と全期間固定型は固定期間中は市場金利が上昇しても返済額が一定に保たれる。
5年間は返済額が
変わらない?
変動金利の5年ルール・125%ルールについて説明します。
変動金利では金利が半年ごとに見直されますが、急激な返済額の増加を防ぐために2つのルールが設けられています。
一つ目の5年ルールとは、金利が変動しても返済額の見直しは5年に1度に限るというルールです。金利が上昇した場合でも、少なくとも5年間は返済額が変わらないため、急な家計への影響を抑えることができます。
二つ目の125%ルールとは、返済額が増加する場合でも、増加幅はそれまでの返済額の1.25倍を上限とするルールです。たとえ大幅な金利上昇があったとしても、返済額が一度に大きく跳ね上がることはありません。

- 変動金利では金利が半年ごとに見直されるが、急激な返済額の増加を防ぐため「5年ルール」と「125%ルール」の2つのルールが設けられている。
- 5年ルールとは返済額の見直しを5年に1度に限るルール、125%ルールとは返済額の増加幅をそれまでの返済額の1.25倍までに抑えるルールで、いずれも急激な家計負担の増加を防ぐための仕組みである。
落とし穴も?
5年ルール・125%ルールには注意点もあります。
返済額の急激な増加を防ぐ便利なルールですが、金利上昇の状況によっては未払利息が発生するリスクがある点や、返済方式・金融機関・契約内容によってはそもそもルールが適用されないケースがある点に注意が必要です。
未払利息が発生するケースがあることに注意
125%ルールにより返済額が据え置かれている間に金利が大幅に上昇すると、「未払利息」が発生する場合があります。
たとえば毎月の返済額が10万円の場合、当初は「利息6万円・元金4万円」という内訳だったとします。しかし金利が上昇すると「利息8万円・元金2万円」となり、さらに上昇が続けば返済額の10万円がすべて利息にあてられる状態になります。それでも金利上昇が止まらなければ、毎月の返済額では利息をすべてカバーできなくなり、カバーしきれなかった分が「未払利息」として積み上がっていきます。
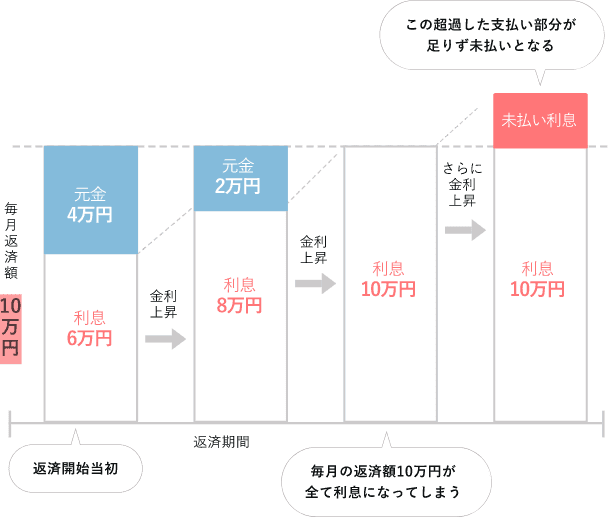
未払利息が発生している間は元金がまったく減らないため、返済期間の長期化や最終的な総返済額の増加につながります。変動金利を選ぶ際は、金利上昇局面に備えた余裕資金をあらかじめ確保しておくことが重要です。
5年ルール・125%ルールが適用されないケースもあることに注意
5年ルール・125%ルールは、返済額が一定に保たれる元利均等返済を選択した場合に適用されるルールです。返済のたびに元金を一定額ずつ返済する元金均等返済では、金利の変動がそのまま毎月の返済額に反映されるため、これらのルールは適用されません。
また、元利均等返済であっても、これらのルールを設けていない金融機関もあります。さらに、固定金利期間選択型(当初固定金利タイプ)では、固定期間終了後に変動金利へ移行してもこれらのルールが適用されないケースが一般的です。当初期間の終了時に金利の引下げ幅が縮小され、返済額が1.25倍を超えて増える可能性もあるため、契約前に金融機関へ適用条件を確認しておきましょう。
- 返済額が据え置かれている間に金利が大幅に上昇すると、返済額で利息をカバーしきれない「未払利息」が発生し、元金が減らないまま返済期間の長期化や総返済額の増加につながる。
- 5年ルール・125%ルールは元利均等返済にのみ適用され、元金均等返済では適用されない。また適用しない金融機関もあるため、契約前に必ず確認が必要である。
変動金利を選ぶ
メリットは?
変動金利のメリットを整理します。
変動金利の主なメリットには、固定金利よりも金利が低く当初の返済負担が軽いこと、金利低下の恩恵を受けられること、金利上昇に対する緩和措置があることの3つがあります。もともと固定金利よりも低い設定となっている変動金利は、返済期間が短い、借入金額が少ない場合などは金利上昇リスクも小さいことから、利息負担を少しでも抑えたい方にはおすすめの金利タイプといえるでしょう。手数料などの諸費用も含めて総合的に検討するようにしましょう。
固定金利よりも金利が低く設定されている
変動金利はもともと固定金利よりも金利が低く設定されているため、当初の返済負担を抑えやすい点が大きなメリットです。同じ借入額・返済期間でも月々の返済額や総支払額を初期段階から抑えることができます。特に借入金額が少ない場合や返済期間が短い場合は、金利が上昇するリスクも相対的に小さいため、利息負担を少しでも軽くしたい方に向いている金利タイプといえます。
金利低下の恩恵を受けられる
変動金利は半年ごとに見直されるため、市場金利が下がった場合は適用金利も引き下げられ、返済額がさらに減る可能性があります。低金利の状態が続く局面では、固定金利よりも有利な条件で返済を続けられる点が大きな魅力です。
金利上昇に対する緩和措置がある
変動金利には金利上昇時の急激な負担増を防ぐ仕組みとして、元利均等返済の場合、前述の5年ルール・125%ルールが設けられています。金利が上昇しても5年間は返済額が変わらず、見直し後も直前の返済額の1.25倍が上限となるため、ある程度の安心感をもって返済計画を立てることができます。
- 変動金利のメリットには、固定金利より低く設定されているため当初の返済負担を抑えやすい点がある。特に借入金額が少ない・返済期間が短いケースでは金利上昇リスクも小さいため、利息負担の軽減が期待できる。
- 市場金利が下がった局面では適用金利も引き下げられ、固定金利より有利な条件で返済を続けられる可能性がある。
- 元利均等返済の場合、5年ルール・125%ルールにより金利上昇時の急激な負担増が抑えられる。
金利が上がったらどうなる?
変動金利のデメリットとリスクを確認しましょう。
変動金利のデメリット・リスクには、返済期間中に金利が上昇して将来の返済額が不透明になること、元金が減りにくく未払利息が発生する恐れがあること、後から固定金利へ切り替えにくいことなどがあります。
金利上昇リスクがある
変動金利では、返済期間中に金利が上昇するリスクがあります。一般的に毎年4月と10月に金利が見直され、返済額が変わる場合は借入時から6年目以降に変更されます。借入時には想定していなかった金利水準になる可能性があり、返済額の増加や将来の家計管理が難しくなるというデメリットがあります。
元金が減りにくくなり、未払利息が発生するリスクがある
多くの変動金利には急激な負担増を防ぐ「5年ルール」「125%ルール」という仕組みがありますが、返済額に上限はあっても金利そのものに上限はありません。そのため、金利が大幅に上昇すると元金がなかなか減らず、「未払利息」が発生して総返済額が増加するリスクがあります。詳しくは「5年ルール・125%ルールの注意点」をご参照ください。
後からの固定金利への切り替えが難しい
金利が上がり始めたタイミングで固定金利へ切り替えようとしても、すでに固定金利も上昇していることが多く、タイミングを合わせるのが困難です。金利の状況は今後も変動し続ける可能性があるものとして捉え、近年の経済状況や金利の特徴をしっかりと理解した上で、借入時点で慎重に判断することが大切です。また、当初の予定より返済額が増えた場合は家計や生活にも影響するため、長期間にわたる返済計画を十分に考慮した上で、変動金利か固定金利かを選択することが重要です。
- 変動金利のデメリット・リスクには、返済期間中に金利が上昇した場合に返済額の増加や将来の家計管理が難しくなる点がある。金利は一般的に毎年4月と10月に見直されるため、借入時には想定していなかった金利水準になる可能性がある。
- 金利が大幅に上昇すると、5年ルール・125%ルールで返済額は抑えられるものの元金が減りにくくなり、未払利息が発生して総返済額が増加するリスクがある。
- 金利上昇後に固定金利へ切り替えようとしても、すでに固定金利も上昇していることが多く、タイミングを合わせるのが困難なため、借入時点で慎重に判断することが重要である。
変動金利が
向いている人って?
変動金利が向いているのはどういう人なのでしょうか。
変動金利が向いているのは、資金や貯蓄に余裕がある人・共働きで世帯収入が安定している人・借入金額が少ない/返済期間が短い人・将来的に収入増が見込める人などです。ただし、借入額や返済期間、年収などの条件によっては固定金利の方が適している場合もあるため、経済的な負担を十分に考慮した上で検討するようにしましょう。
資金や貯蓄に余裕がある人
預貯金など余裕資金がある場合、金利が上昇して返済額が増えたとしても、預貯金でカバーしたり、繰り上げ返済で元金を減らしたりすることができるため、金利上昇の影響を抑えやすいといえます。
共働きで世帯収入が安定している人
共働きで収入の柱が複数ある場合は、万一一方の収入が減ってももう一方で支えられるため、金利が上昇して返済額が増えたとしても対応しやすいといえます。世帯収入が安定していれば、返済額が増える前に繰り上げ返済を行って元金を減らすといった柔軟な対応も取りやすくなるでしょう。
借入金額が少ない・返済期間が短い人
借入金額が少ない場合や返済期間が短い場合は、金利が上昇したとしても、影響を受ける期間や金額が限られるため、経済的な負担は少ないといえます。変動金利のリスクを最小限に抑えやすい条件といえるでしょう。
将来的に収入増が見込める人
今後の昇給やキャリアアップなどで収入増が期待できる場合は、返済額が増えたとしても柔軟に対応できる返済計画が立てやすくなります。
詳しくは下記の関連記事で説明しています。ぜひ参考にしてください。
- 変動金利が向いているのは、資金・貯蓄に余裕がある人や共働きで世帯収入が安定している人である。金利が上昇して返済額が増えたとしても、余裕資金で繰り上げ返済を行って元金を減らすなど、柔軟な対応が取りやすい。
- 借入金額が少ない・返済期間が短い人も変動金利に向いている。金利が上昇しても影響を受ける期間や金額が限られるため、経済的な負担を抑えやすい。
- 将来的に昇給やキャリアアップによる収入増が見込める人も、返済額が増えた場合に柔軟に対応できるため、変動金利に向いているといえる。
金利はどう決まるの?
変動金利の金利が決まる仕組みを解説します。
変動金利の基準となるのは「短期プライムレート」です。短期プライムレートは日銀が決める政策金利をもとに決められるため、日銀が政策金利を引き上げると、連動して短期プライムレートや住宅ローンの変動金利も上昇します。政策金利は住宅ローン以外の金利の基準にもなっており、政策金利に何%上乗せするかが、それぞれのローンの金利を決めています。
日銀が公表する短期プライムレートの最頻値は2026年8月3日以降2.375%です。多くの銀行は短期プライムレートに1%を上乗せした水準を基準金利としているため、大手銀行の基準金利は2026年9月適用分で3.375%程度が目安となります。政策金利が引き上げられると、近年は短期プライムレートも同程度の幅で引き上げられ、基準金利も連動して上昇する傾向にあります。短期プライムレートは日銀のウェブサイトで確認でき、基準金利の水準はすぐに算出できます。なお、利上げから短期プライムレートの改定、さらに基準金利への反映までには数か月のタイムラグがある点にも注意が必要です。
なお、政策金利とは日銀が誘導目標とする金融機関同士の短期資金のやり取りに適用される金利のことです。銀行は主に預金で集めた資金を住宅ローンとして貸し出し、調達コストと貸出金利の差で収益を上げており、政策金利は住宅ローン以外の各種ローン金利の基準にもなっています。
ただし、基準金利がそのまま返済時の金利になるわけではありません。実際に適用される金利は、基準金利から「優遇金利(金利引下げ幅)」を差し引いた金利です。優遇金利とは契約者が一定の条件を満たすことで適用される引き下げ幅で、金融機関や審査結果によって異なります。たとえば基準金利が3.375%で優遇幅が2.0%の場合、返済時に適用される金利は1.375%となります。
- 変動金利の基準となるのは日銀の政策金利に連動する「短期プライムレート(短プラ)」で、多くの銀行はこれに1%を上乗せした水準を基準金利としている。
- 実際に返済に適用される金利は、基準金利から「優遇金利(金利引下げ幅)」を差し引いて決まるため、同じ基準金利でも借入先や審査結果によって適用金利は異なる。
- 日銀が政策金利を引き上げると短プラや基準金利も連動して上昇するため、金融政策の動向が将来の返済額に影響する。
-
変動金利の特徴は?
-
変動金利の大きな特徴は、半年ごとに金利が見直されることです。金利が変動するため毎月の返済額が変わる可能性があります。一方で、固定金利よりも金利が低いため、支払う利息が少なくて済む可能性があります。
-
変動金利が向いている人は?
-
金利の変動により、毎月の住宅ローンの返済額が上がっても、預貯金などで対処できる方、ローンの返済金額が少ない場合、返済期間が短い場合などは、金利が上昇した際の負担が少ないため変動金利が向いているといえます。
-
5年ルール・125%ルールがあれば、金利がどれだけ上昇しても返済額の急増は防げますか?
-
いいえ、防げるとは限りません。5年ルール・125%ルールはあくまで「返済額の見直しを5年に1度に限る」「増加幅をそれまでの1.25倍までに抑える」仕組みであり、金利そのものに上限があるわけではありません。金利が大幅に上昇すると、返済額だけでは利息をカバーしきれず「未払利息」が発生し、元金が減らないまま返済期間の長期化や総返済額の増加につながる恐れがあります。さらにこれらのルールは元利均等返済にのみ適用され、元金均等返済や一部の金融機関では適用されないため、契約前に必ず確認が必要です。
-
変動金利の返済金利は何を基準にどう決まりますか?
-
変動金利は、主に日本銀行の金融政策に連動する「短期プライムレート(短プラ)」をベースに各金融機関が定める「基準金利」を基準としています。実際に適用される金利は、その基準金利から金融機関ごとの「優遇金利(金利引下げ幅)」を差し引いた水準です。そのため、ベースとなる金利の変動だけでなく、各行が設定する優遇幅の大きさや適用条件によっても実際の返済額や総額は大きく変わります。
-
変動金利で金利が上昇し始めたら、固定金利に切り替えれば安心ですか?
-
必ずしも安心とは言えません。変動金利が上昇し始めるタイミングでは、すでに固定金利も上昇していることが多く、有利な条件で切り替えるのは難しいのが実情です。一方で市場金利が低下する局面では、変動金利の適用金利も引き下げられ、固定金利より有利な条件で返済を続けられる可能性もあります。金利タイプは借入時点の情勢だけでなく、将来の家計変化や金利動向の見通しを踏まえて慎重に選ぶことが重要です。
・変動金利は、半年ごとに金利が見直される住宅ローンの金利タイプで、固定金利よりも低い水準に設定されている点が特徴です。市場金利が下がれば返済額が減るメリットがある一方、上昇すれば返済額が増えるデメリットもあるため、変動金利を選ぶ際はローン返済中の金利上昇リスクも十分に考慮する必要があります。
・過去最低水準の低金利といわれている変動金利ですが、これから住宅ローンの金利について検討する方は、低金利で得られるメリットについて十分に検討し、さらに金利以外にかかる手数料などを見込んだうえで、住宅ローン金利を選ぶようにしましょう。
・住宅ローン変動金利の動向、特徴を理解して、あなたにぴったりの住宅ローンを見つけてください!スゴい速い住宅ローン審査では、最新の変動金利で、住宅ローンの借り入れが可能かの金融機関の審査結果が、WEBで最短15分でわかります。家探し中の人も、これから家探しをする人もまずはチェックしましょう。
関連キーワード
他金融機関も比較できる!
金融機関の金利で
シミュレートする
この金利で
シミュレートする


サイトご利用上の注意
- ・金利ランキングの対象金融機関は、当社が選定した一部の金融機関であり、全ての金融機関ではありません。
- ・本記事は情報の提供を目的としています。本記事は、特定の商品の売買、投資等の勧誘を目的としたものではありません。本記事の内容及び本記事にてご紹介する商品のご購入、取引条件の詳細等については、利用者ご自身で、各商品の販売者、取扱業者等に直接お問い合わせください。
- ・当社は本記事にて紹介する商品、取引等に関し、何ら当事者または代理人となるものではなく、利用者及び各事業者のいずれに対しても、契約締結の代理、媒介、斡旋等を行いません。したがって、利用者と各事業者との契約の成否、内容または履行等に関し、当社は一切責任を負わないものとします。
- ・当社は、本記事において提供する情報の内容の正確性・妥当性・適法性・目的適合性その他のあらゆる事項について保証せず、利用者がこれらの情報に関連し損害を被った場合にも一切の責任を負わないものとします。本記事には、他社・他の機関のサイトへのリンクが設置される場合がありますが、当社はこれらリンク先サイトの内容について一切関知せず、何らの責任を負わないものとします。
- ・本記事のご利用に当たっては上記注意事項をご了承いただいたものとします。

- 金利ランキング
- 最新動向
- 特徴